

要点速览
- 德国 DAT 数据显示,中国品牌插混车置换残值率由 2024 年初的 61% 降至 2026 年 4 月的 47%
- 荷兰 Univé 2026 年 8 月对 9 个品牌完全拒保、5 个品牌仅限三责险,理由是备件与维修资料不足
- 英国 ABI 报告称部分中国品牌车型维修成本比同级欧系高 30%–50%
- 残值不只影响二手价,它先决定了租赁公司对新车的月供报价
- 把零部件目录、工时标准与备件记录固定成口径,残值与定损才有一把共同的尺子
两台车,放在同一个欧洲车库里。车况、里程、配置几乎一样,价格也差不太多。一台是本地人熟得不能再熟的车型,一台是刚进市场两年的新品牌。半年后,它们的二手报价、续保费用、以及一次小刮蹭的修复时间,全都朝着两个方向去了。差的不是车本身,而是随车一起"落地"的那套数据——零部件目录、维修工时标准、本地备件记录,有没有真正跟着车一起到。
对照从一次小刮蹭开始
先说那个更直观的场景。据公开报道中的德国案例,一台大众高尔夫倒车撞裂了后保险杠,4S 店从附近的备件仓调货,800 欧元、三天后提车。换成刚进欧洲、本地还没建仓的中国电车,同样的保险杠要从宁波港海运过来,等上三个月。
这三个月不是"等一个零件"这么简单。欧洲车险规定,维修期间保险公司要提供同级代步车,每天租金约 100 欧元;等一个 800 欧元的保险杠,代步车账单能累积到 9000 欧元,再加上每小时 150 到 200 欧元的工时费,保险公司往往会直接判定车辆"技术性全损",按二手车价全额赔付给车主。
同样的损伤,两种结果。差别不在保险杠的价格,而在"本地有没有数据与备件"。这正是本文要对照的那件事。
对照一:残值,掉得比同行快一倍
先看最"贵"的那一项——残值。
德国数据服务公司 DAT 的统计显示,一台中国品牌的插电车型,其置换/残值率在 2026 年 4 月降至原价的 47%;而在 2024 年初,这个数字还是 61%,一年多一点掉了 14 个百分点。作为对照,同期德国其他来源的电动车型残值率降幅约为 7 个百分点——中国品牌的贬值速度,接近行业平均水平的两倍。
残值跌得快,直接把压力传导到新车那一端。Autointernationaal 的报道提到,欧洲汽车市场的租赁公司按残值倒算月供:残值越低,月供越高,车在新车阶段就越难被租赁客户选中。换句话说,残值不是"几年后二手市场的事",它从签下第一份租赁合同那天就在影响新车的竞争力。
第一个反直觉正在这里:残值不是二手价,它是新车的月供。 很多团队把残值当成售后的后续问题,以为"先把车卖出去再说"。可在以租赁和公司车为主的市场里,残值是被前置到定价环节的——车还没上牌,它的残值假设就已经开始决定它卖不卖得动。

对照二:保险,拒保的理由和车好不好无关
第二项对照发生在保险端。
2026 年 8 月,荷兰合作社性质的保险公司 Univé 更新了汽车承保规则:9 个品牌被完全拒保,5 个品牌只能投保法定的第三者责任险。Univé 在说明中明确表示,这一分类判断的不是整车质量,而是备件的可得性、维修技术资料的完整性,以及本地具备资质的维修网点是否存在。
一个案例很能说明量级:当地维修厂处理出险车辆时,出现过一个电子控制单元(ECU)等待周期接近 200 天的极端情况。按荷兰当地普通家用代步车日均约 80 欧元的租金测算,仅代步租车一项就约 1.6 万欧元,叠加工位占用与人工协调,单次事故的综合成本可以接近 1.8 万欧元。这样的赔付压力,最终会通过精算模型变成"限保、拒保"的商业风控动作。
第二个反直觉也随之成立:保险公司的拒保理由,和车好不好没关系。 它算的是"这辆车出险后能不能快速、可控地修好"。修不了、等不起,在精算里就是风险。而这三样恰恰由数据决定——有没有零部件目录、有没有维修工时标准、有没有本地备件记录。
对照三:维修成本与时间,同样差一截
第三项对照落在维修本身。
据汽车产经的报道,英国保险业协会 ABI 的 2025 年报告提到,部分中国品牌车型的事故维修成本比同级欧系车高出 30% 到 50%,诱因是备件跨境调货周期长、维修技术资料供给不足。中欧国际工商学院 2026 年的一份报告则测算,中国品牌汽车的维修时间比欧洲品牌多约 30%,本地仓储跟不上是主因。上海市相关研究还指出,中国品牌电动车在英国和德国的平均保费比同级德系车高出 30% 到 50%,并建议行业建立海外残值数据库与标准化的数据接口,以提升事故定损、维修成本测算与保险风险评估的透明度。
把这三个市场的证据摞在一起,会发现它们指向同一个观点:残值、保险、维修三者不是三条独立的线,而是由同一批数据串起来的一条链。零部件目录和工时标准一旦缺失,保险没法定损、维修没法报价、残值没法评估,最后全部折算成价格上的折价。
这笔账,最后是谁在买单
把残值、保险、维修三条线并起来看,折价的成本最终由几方分摊。
第一层是车主与二手车商:残值低、贬值快,直接压低二手收购价,第一任车主等于提前承担了更大的折旧。第二层是保险公司:维修周期长、定损困难,意味着更高的赔付与更多的代步车成本,最终通过保费上调或承保收紧转回市场——荷兰那几个品牌的遭遇,就是这一层最直观的结果。第三层是租赁公司:它们按残值倒算月供,残值一旦下调,月供上升、订单减少,压力又回到车企。第四层是车企自己:保值率偏低会反过来削弱新车口碑,与残值形成互相拖拽的循环。
换句话说,数据缺失的成本并不是一句抽象判断,它精确地写在每一张续保单、每一份租赁合同,以及每一次二手收购报价上。
把数据补成一套口径
国内的经验提供了一个参照。据羊城晚报报道,中保研发布的第 21 期汽车零整比体系指标研究显示,与保险赔付深度绑定的"维修负担 100 指数"为 23.81,较上期下降 3.85,降幅高达 13.92%。指数的意义不在于高低,而在于它把配件价格与工时标准固定成了一套可比较、可复算的口径——有了这把尺子,定损、保费与残值才能被放在一起看。
算数·海辕的做法,是把这套口径前置到数据这一层。系统以数据字典与扩展字段固定零部件、工序与工时的口径,让同一个件号、同一道工序在不同门店、不同批次之间保持一致;VIN 单车成本卡把每台车相关的采购、备件与维修记录挂在同一个车架号上;售后工单与索赔把维修动作和赔付结果沉淀下来,形成可回溯的记录;经营驾驶舱可以按区域、车型、故障类型下钻,看到哪一类件的等待周期在变长。区域包则把不同市场的准入资质与备件口径随包定义——以巴西的 pack_br 为例,当地许可证与报关单证的口径都收在包里,换市场主要是换包,数据结构不变。
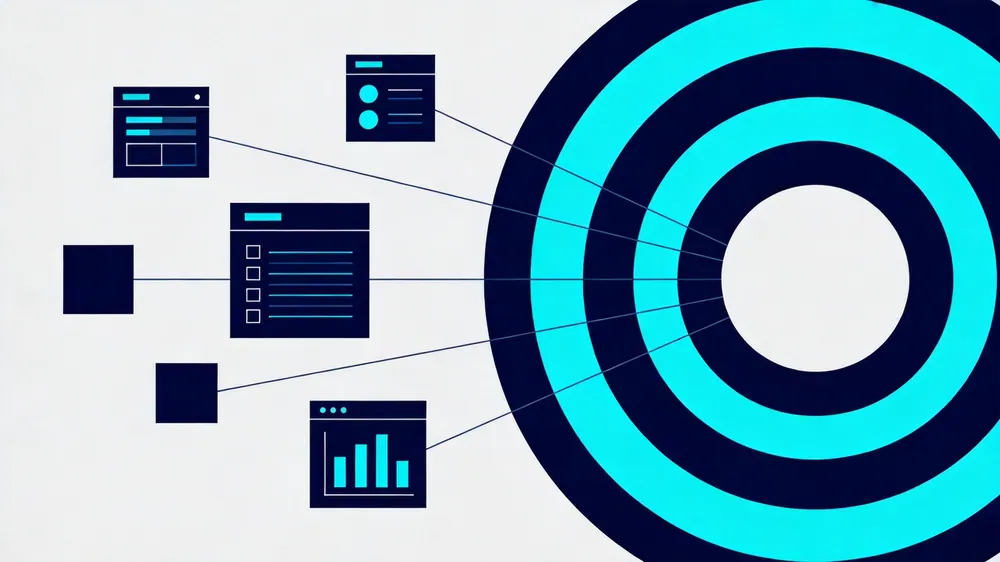
对做出海的人来说,这一步的意义很清楚:汽车出口 · 外贸流程 · 当地税务 · 海外 4S 店管理,四块各自成模块,接起来是一条链;残值与售后这一段接不上零部件与工时数据,前端卖得再快,也会在保险与二手市场被压回来。
一句收尾
残值折价 15% 到 25% 看起来是一个价格问题,拆开看,它其实是一道数据题。把零部件目录、工时标准与备件记录补齐,相当于给每一台车装上同一把尺子——尺子一致了,保险、维修与残值才会朝同一个方向走。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- Autointernationaal.nl《Duitsland:inruilwaarde Chinese auto's daalt 2 keer zo snel》(2026-05-25,引德国 DAT 数据) —— https://www.autointernationaal.nl/2026/05/duitsland-inruilwaarde-chinese-autos-daalt-2-keer-zo-snel/
- Eletric-vehicles.com《Dutch Insurer Limits Lucid and Nio to Minimum Cover, Bars Nine Other Brands》(2026-08-20) —— https://eletric-vehicles.com/general/dutch-insurer-limits-lucid-and-nio-to-minimum-cover-bars-nine-other-brands/
- 汽车产经《荷兰拒保中国速成车,倒逼中国汽车出口不能"只管卖不管修"》(ZAKER 转载,2026-09-02,含英国 ABI 数据) —— https://app.myzaker.com/article/6a99232f8e9f09432a1ea40b
- 上海市相关研究《中国车企在欧洲市场面临的挑战及建议》(2026-06-24) —— https://segg.sh.gov.cn/zxfw/yjbg/gb/oz/index/1a76188780bf49c3a5a48f4b30cb8891.pdf
- 羊城晚报《"电车买得起,修不起",新能源汽车维修为何这么贵?》(2026-09-28,含中保研零整比数据) —— http://news.ycwb.com/ikimvkbtic/content_54307827.htm
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景,把集团订购、发运、清关、税费分摊、PDI、海外仓、门店销售交付到售后 CSI 串在同一条 VIN 主线上。跨境税费分摊、多币种与汇率、海外仓与库存、渠道商协同是它的四块核心能力;换一个国家,通常只需要换一个区域包,零部件与工时口径也随之定义。它服务的不是某一次定损,而是让总部看得见、门店用得上、渠道商坐得下。
联系我们
手机 / 微信:18016313342
