

要点速览
- 凭证乱的不是格式,是它没挂到哪台车上
- 凭证自带时间窗:留存有年限,纠错有窗口,申报有期限
- 一张凭证进不了单车成本,就永远只能算进总额
- 费用凭证经分摊规则落到 VIN 单车成本卡,成本才算归集完成
月底做单车毛利,财务把一个数字递给业务:这台车成本比上个月高了一万八,但高在哪一项,说不清。运费、仓储、清关代理费、认证摊销、关税——每一笔都在账上,也都开了票,问题是这些票混在费用科目里,和具体车架号之间没有一根线。到最后,费用总额是对得上的,分到每一台车上的成本,却只能靠估。
费用凭证之所以难管,不在于票开得规不规范,而在于它有没有落到"哪台车"上。这篇用三个数字,把这件事讲透——它们分别指向留存、纠错和申报,是凭证身上最硬的三道时间约束。
第一个数字:5 年
很多市场对税务凭证的留存年限有明确规定。以巴西的电子发票体系为例,与企业经营相关的 NF-e 及其关联的税务文件,通常要求保存 5 年,以备税务机关核查;而日常打印出来的 DANFE(发票辅助文件),本身并不是具有法律效力的税务凭证,真正的凭证是那份带数字签名的 XML。
这个 5 年说明了一件事:凭证管理不是"这个月的活儿",而是一条跨年的线。今天随手归错的类,三年后仍躺在库里,随时可能被翻出来。所以凭证的第一个属性不是好看,是可追溯——它得能回答:这笔费用属于哪台车、依据哪张票、当时凭什么这么分。
也正因为留存期长,"重新整理一遍"的代价很高。凭证一旦进了凭证库,再想把它们按车辆重新归类,等于回头把几年的账重做一遍。所以正确的时间点是录入的那一刻——录入时就挂对,胜过事后几年补救。
从操作层面看,5 年的留存期还意味着一件事:凭证的存储与检索必须是结构化的。如果几年后要按车、按客户、按时间段调出某笔费用的原始凭证,靠人工翻文件夹是不现实的,必须靠系统按关键词、按车架号检索得到。留存要求,本质上也是对系统结构的要求。
第二个数字:24 小时
凭证还自带一个更紧的时间窗。同样以巴西的 NF-e 为例,一旦被税务机关授权,就不能直接更改;要纠错,只能走取消或更正。取消的窗口通常只有授权后 24 小时,部分州最多放宽到 168 小时,超时就得走更麻烦的行政流程。
这个窗口揭示的是第二件事:凭证纠错的时间非常短。 这意味着,凭证在第一次录入时就必须挂对对象。如果等到月底做成本时才发现某笔费用挂错了车,那时往往早已错过可撤销的窗口,只能靠事后调整——而事后调整一旦多了,单车成本就失去了"一手"的可信度:谁也说不清这个数字是原始记录,还是某次调账的产物。
凭证乱的不是格式,是它没挂到哪台车上。
第三个数字:36 个月
第三个数字指向更长的期限。中国对出口退(免)税的申报有时间要求,超过规定期限未申报的出口业务,按视同内销处理,需要相应计提销项税额。这意味着,一张该申报却漏申报的凭证,不只是"没归集",而是会变成实打实的税负。
对成本而言,这条规则的含义是:凭证的齐套,是有硬时限的。单证齐套不是交付前顺手补一下的收尾动作,而是一条必须被盯住的进度线;漏一环,成本归集的名目就少一项,还可能多出一笔税。
这道时限还有个特点——它是以"出口业务"为单位计算的,而一个出口业务里往往包含着多台车、多项费用。任何一项凭证缺失,牵动的可能是整批业务的申报。所以凭证的齐套检查,不能等到申报前才做,而要跟着交付节奏做。
三个数字合起来
三个数字指向同一个结论:凭证的关键属性是时间,而管理凭证的关键动作是挂接。
留存 5 年,说的是凭证要能被回溯;纠错 24 小时,说的是凭证要一次挂对;申报 36 个月,说的是凭证要按时齐套。三种时间要求,最终都压在一个动作上——把每一张票,落到对应的车架号上。
反过来看,为什么很多企业的费用凭证总是"乱"?不是格式问题,也不是员工不认真,而是系统里缺了那根线:凭证层和车辆层各记各的。凭证按科目走,车辆按库存走,两个维度不交叉,成本自然只能算到总额,算不到单车。
换个角度说,凭证管理真正的难点不在"有没有票",而在"票有没有主"。一张票如果没有归属的车,即使开得再规范,对成本也毫无贡献;反过来,哪怕票的形式不那么标准,只要它明确对应到某台车、某个环节,成本就能归得上去。形式合规是税务的要求,归属清晰是经营的要求;两件事都得做,但只有后者能让单车毛利算得准。
哪些费用最容易归不了集
具体到跨境的费用结构,最容易"掉队"的是这几类。
运输与仓储。一台车可能经历海运、陆运、中转仓、门店仓多段,每一段有各自的单据。这些费用往往按月汇总开票,一张票对应几十台车,如果不做分摊,就只能全进总额。
关税与流转税。进口时先缴后摊,税费在车辆之间如何分配(按到岸价、按排量、按批次),规则一旦不明确,就会变成一笔糊涂账。2026 年巴西整车进口关税升至 35%,这类税费落下来的金额不小,归集不准直接影响单车毛利。
代理与认证费。清关代理费、认证摊销、合规服务费,这些常常按期开票,且服务的是一批车而不是一台车。
PDI 与售后。交车前检查、整备、首保索赔,发生在门店环节,如果不与车架号关联,就会从单车成本里消失。
资金与保险。库存融资利息、保险费用按月产生,服务的是整个库存池,如果不在月末按占用天数分摊到车,就会从单车成本里整块消失——而这恰恰是占用最真实的那部分成本。
这几类的共同点是"一对多"——一张票对应多台车。能不能归集,就看系统有没有分摊规则,把这笔钱按什么口径拆到每一台车上。
让凭证落到车上
这一环,算数·海辕的做法是让每一张费用凭证都有归属。
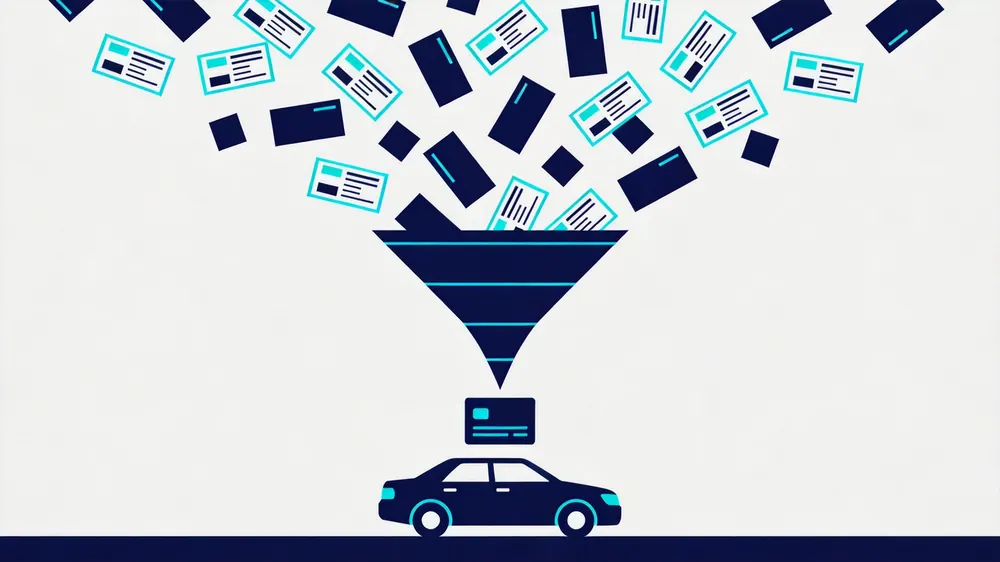
在成本与税务模块里,费用凭证按类别录入,可以挂到具体的车辆或批次上;税费分摊单把关税、消费税等按规则分到每一台车;仓储、运输、PDI 等"一对多"费用依照既定规则一并分摊,最终汇总到 VIN 单车成本卡上——一台车从采购到交付,一路发生的费用,都在这张卡上。单证齐套则按交付节点检查票据是否齐全,缺哪一张、缺在哪一步,一目了然。
规则带版本与生效日进系统,换一个市场,只需换一个区域包,分摊逻辑随之调整,录入口径不变。动作留痕让每一次分摊都可回溯:这一笔钱是按哪条规则、什么时候、分到这几台车上的,都记在系统里。
对财务来说,这个变化落在一句话上:每一张票都知道自己算进哪台车。汽车出口 · 外贸流程 · 当地税务 · 海外 4S 店管理,四块各自成模块,接起来是一条链;凭证这一段接不上,单车成本就永远是笔估算。
一句收尾
成本算不准,很少是因为不会算,而是因为票没挂对地方。当费用凭证和车架号之间有了那根线,单车成本才从一笔估算,变成一个能查的问题。
说明:本文为〈算数·海辕〉实务观察,用于说明出海业务链路与系统能力,不含真实客户数据与虚构经营数字;所列税率、门槛与认证要求以目的国当期法规为准,数据来源见文末。
数据来源
- Jornal Contábil:NF-e 相关税务文件保存期限与 DANFE 的法律地位(2026) —— https://jornalcontabil.com.br/noticia/errou-ao-preencher-a-nf-e-veja-a-forma-certa-de-fazer-a-correcao/
- 财政部 税务总局公告 2026 年第 11 号《关于出口业务增值税和消费税政策的公告》(出口退免税申报期限与超期处理) —— https://www.hhlx.gov.cn/info/3031/466191.htm
- 国家税务总局安徽省税务局:出口退(免)税申报期限与逾期视同内销征税的相关解答 —— https://anhui.chinatax.gov.cn/col/col5835/index.html
- 光明网:巴西调整汽车进口关税与关税配额政策(2026-06-24) —— https://m.gmw.cn/2026-06/24/content_1304507957.htm
算数·海辕面向中国新车出海的海外新车 4S 经销与汽车分销场景。费用凭证按类别录入并挂到具体车辆,税费分摊单与仓储、运输等成本一起分到 VIN 单车成本卡上,单证齐套让每一台车的票据在交付前就能核清。它要做的不是让凭证"看起来整齐",而是让每一张票都知道自己该算进哪台车的成本里。
联系我们
手机 / 微信:18016313342
